
O fundo imobiliário TRXF11 viu suas cotas desabarem enquanto investidores buscam pistas sobre a sustentabilidade do crescimento acelerado, após anúncio de uma grande emissão.
O movimento no mercado teve como gatilho a oferta de até R$ 10 bilhões em novas cotas, combinada com aquisições relevantes e aumento rápido do patrimônio, fatores que elevaram a preocupação sobre alavancagem e liquidez.
Nos próximos tópicos, explicamos por que a reação foi forte, quais foram as respostas da gestão e que sinais os cotistas devem acompanhar para avaliar riscos e oportunidades.
Conforme informação divulgada pela reportagem.
Por que o mercado se assustou
A reação negativa começou quando a gestora anunciou a possibilidade de emissão de até R$ 10 bilhões em cotas, num momento em que o patrimônio do fundo saltou de R$ 2 bilhões, em 2025, para R$ 6 bilhões atualmente. Só nesta semana, a cota acumulou queda de 9,37%.
Os números do balanço do fundo intensificaram o desconforto: passivo total de R$ 3,9 bilhões, ativos próximos de R$ 10 bilhões, e apenas R$ 800 milhões em ativos de liquidez, o que resulta em uma alavancagem líquida de 31%.
Além disso, a transação envolvendo o Hospital Albert Einstein foi citada como exemplo de aquisição que pode desbalancear a carteira, e agentes do mercado lembraram que a prática de pagar ativos com cotas obriga atenção, pois vendedores que recebem cotas podem revendê-las, gerando pressão vendedora.
Investidores também observaram que a oferta referiu preço de negociação em torno de R$ 94,39, abaixo das ofertas recentes que giravam em torno de R$ 100, o que levantou questionamentos sobre a formação de preço dos imóveis nas operações.
Sobre desempenho em bolsa, o fundo fechou na sexta-feira (21) em queda de quase 3%, a R$ 71,70, sendo que no início do ano a cota era negociada a R$ 91,63.
Respostas da gestão
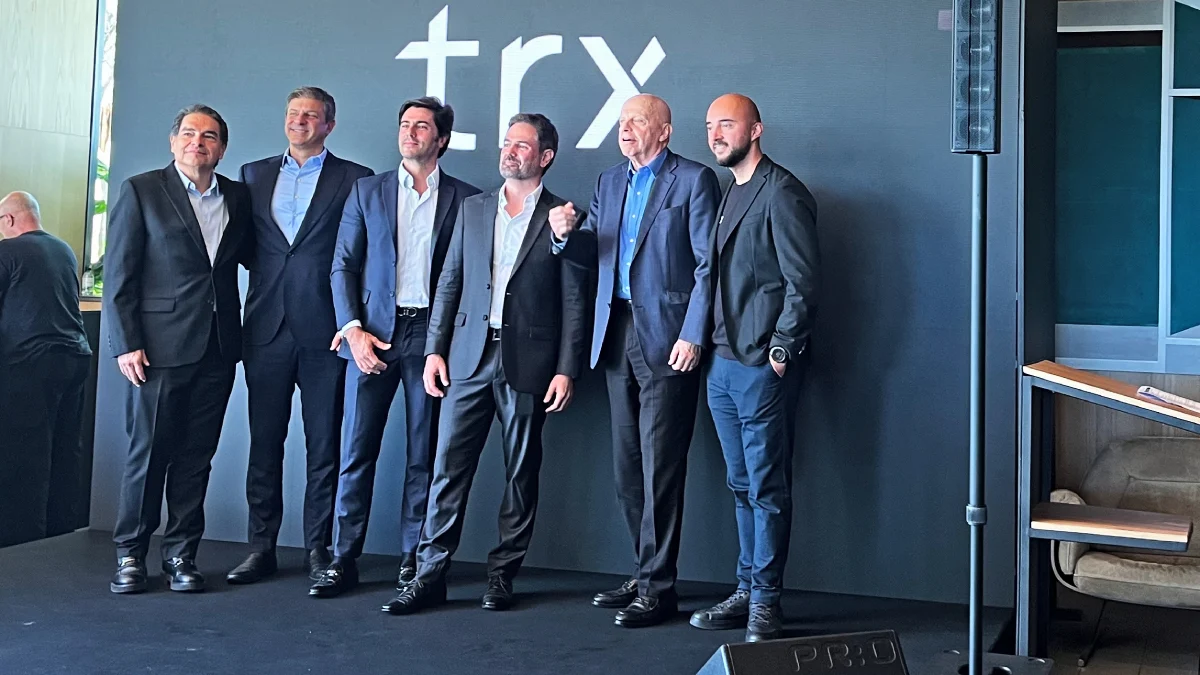
Em evento aberto ao mercado, o CEO da TRX, Luiz Amaral, buscou acalmar investidores e deu explicações sobre a estratégia. Ele afirmou que “não estamos expandindo o TRF11 para vender a TRX depois. Estamos construindo uma empresa para os próximos 50 anos. No curto prazo, a estratégia é gerar previsibilidade de retorno com o dividendo pingando na conta”.
O executivo admitiu também falha na comunicação, ao reconhecer que a gestão poderia ter reavaliado o valor patrimonial das cotas antes de anunciar a emissão, e disse que a prática de avaliações extraordinárias poderá ser considerada em operações futuras.
Quanto à alavancagem, Amaral disse que, na visão dele, “não é uma alavancagem problemática”, e que, se o fundo fosse só dele, ele alavancaria 60%, “mas tenho ciência de que existe uma necessidade de ser responsável não só com o que é a dívida, mas com o desconforto que ela representa”.
Para reduzir tensões, a gestão se comprometeu a trabalhar para baixar a alavancagem para entre 25% e 20%, por meio de reciclagem de ativos, refinanciamentos e eventual valorização do portfólio.
Sobre dividendos, a administração foi cautelosa e disse que não pode garantir a manutenção do atual patamar de distribuição, mesmo assim repetiu o objetivo de buscar ampliar rendimentos ao longo do tempo, afirmando que “O que eu posso prometer é que nosso objetivo vai, sim, continuar crescendo os dividendos, mesmo que seja num ritmo um pouco maior ou um pouco menor, dependendo do momento”.
Estrutura financeira, liquidez e mecanismos contratuais
O relatório gerencial de julho mostra que 47,37% das securitizações do TRXF11 estão ligadas ao CDI, com custo médio de CDI+ 1,94% ao ano, e 52,63% estão indexadas à inflação, com custo médio de IPCA+ 7,12%. A gestora informou que pretende migrar parte dessas dívidas para estruturas mais longas e atreladas ao IPCA, quando o risco de desenvolvimento dos empreendimentos diminuir.
Para mitigar risco de pressão vendedora em operações com pagamento em cotas, a TRX disse que inclui mecanismos contratuais como lock-up de 45 dias e um teto de venda diária entre 5% e 10% do ADTV por vendedor.
Na composição do portfólio, o fundo já mudou seu foco, com o segmento logístico respondendo por 56,3% da carteira, varejo por 28,3%, e o Mercado Livre sendo o maior locatário, com 14,51%. A alocação em cotas de outros FIIs é de 11,41%, imóveis respondem por 78,03%, CRIs por 8,20% e renda fixa por 2,36%.
O que os cotistas devem observar
Cotistas devem acompanhar três vetores principais, para avaliar se a estratégia se materializa sem criar riscos excessivos: evolução da alavancagem e datas para atingir a meta de 25% a 20%, transparência sobre avaliação dos imóveis e calendário de reciclagem de ativos, e composição da liquidez disponível para absorver vendas.
Também é relevante seguir a política de dividendos, hoje distribuindo R$ 0,93 por cota, que em julho representou um dividend yield mensal de 1,02% considerando a cotação de fechamento daquele mês, e observar se a gestora mantém a disciplina na transição para dívidas mais longas e indexadas ao IPCA.
Por fim, a capilaridade de locatários, já em 350 inquilinos e uma base de cotistas de 332 mil, pode ajudar a reduzir risco concentrado, mas traz o desafio de garantir liquidez de mercado, com volume financeiro médio diário negociado (ADTV) em torno de R$ 21,7 mil.
Em mercados sensíveis a percepção e liquidez, notícias sobre emissões, preços de troca e transparência podem acelerar movimentos. A decisão de cada investidor dependerá de sua tolerância ao risco, horizonte, e avaliação sobre se a TRX conseguirá cumprir o plano de reduzir alavancagem e entregar dividendos crescentes ao longo do tempo.
Deixe um comentário