
VISC11 reforça caixa, reduz alavancagem e recicla carteira para aproveitar oportunidades em um mercado com crédito restrito
O Vinci Shopping Centers, VISC11, acelerou uma reciclagem do portfólio nas últimas semanas com vendas e compras que mudam a configuração do fundo.
A estratégia da gestora priorizou gerar uma “gordurinha” em caixa, reduzir endividamento e manter flexibilidade para comprar ativos quando surgirem preços atrativos.
As movimentações e números apontados pela gestora mostram intenção clara de desalavancar e melhorar indicadores operacionais do fundo, conforme informação divulgada pelo Seu Dinheiro.
Por que a gestora decidiu aumentar o caixa
Nos últimos dois meses, o VISC11 vendeu 14 dos 32 ativos que detinha, em um movimento que não foi apenas um giro de carteira, mas uma mudança de postura, segundo a gestora.
Rodrigo Coelho, sócio da Vinci Compass e co-head de Real Estate, afirma, de forma direta, que a principal motivação foi gerar uma “gordurinha” no caixa do FII, que até julho contava com R$ 150 milhões.
Coelho ressaltou a meta da gestora, dizendo, “Gostamos de manter no caixa do fundo recursos suficientes para cobrir 24 meses de todas as obrigações futuras“, abordagem que torna o fundo mais conservador e resiliente.
Compras com caixa, oportunidade e a aposta em Midway Mall e BH Shopping
Ter caixa disponível virou diferencial em um cenário de capital mais restrito, porque muitos concorrentes têm apostado em aquisições com pagamento em cotas subordinadas.
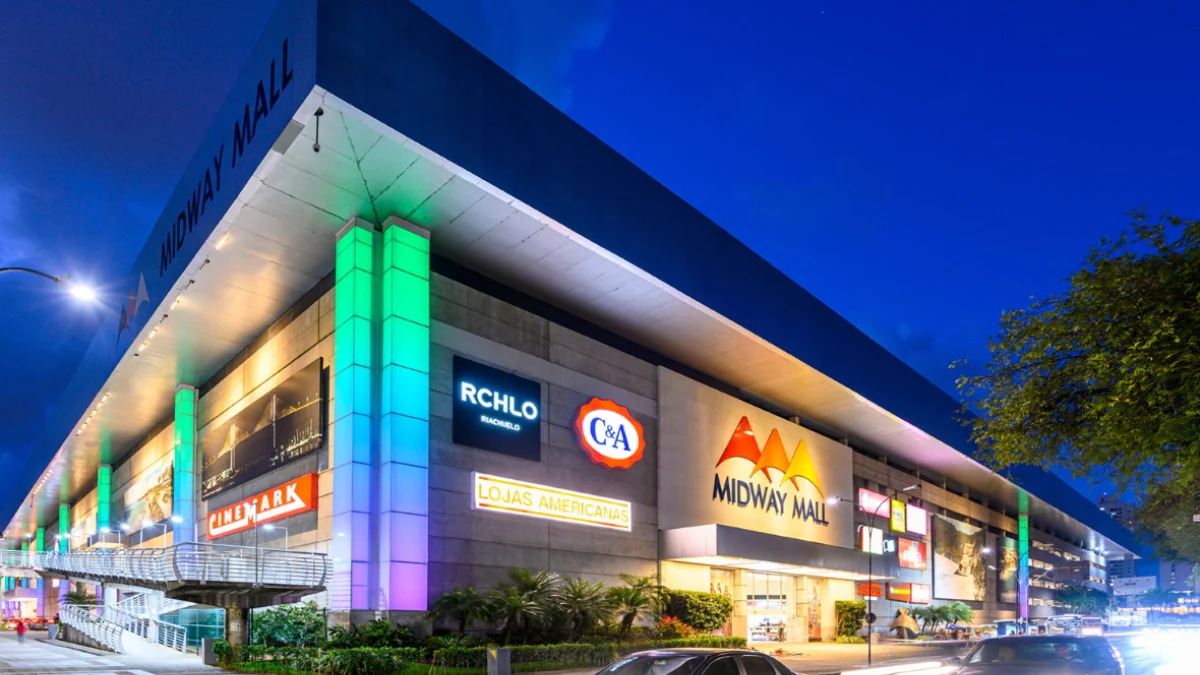
Foi esse diferencial que permitiu ao VISC11 avançar na compra do Midway Mall, em Natal, e na aquisição de 10% do BH Shopping, em Belo Horizonte, argumentou a gestora.
No caso do Midway Mall, a aquisição foi feita em etapas. Em dezembro de 2025, o fundo anunciou a compra de 0,95% do ativo por R$ 4 milhões, com pagamento em dinheiro e R$ 2 milhões quitados na conclusão da operação.
Depois, o fundo elevou a participação no Midway para 12,43% ao converter parte de uma dívida em participação adicional, operação que também implicou na troca da administração para o grupo Ancar.
Já a compra do BH Shopping adicionou 10% ao portfólio por R$ 285 milhões, sendo R$ 138,8 milhões pagos à vista e os R$ 146,2 milhões restantes parcelados em até 18 meses.
Coelho afirmou que, em momentos sem compradores no mercado, “Aproveitamos um momento em que não tinha compradores no mercado. O Vinci Shopping Centers estava com caixa, então fizemos a transação“.
Vendas, modalidades e impacto na alavancagem
Para recompor o caixa após essas aquisições, a gestora já vinha vendendo ativos de menor porte. Em junho, o fundo vendeu participações em cinco shoppings para o Pátria Malls, PMLL11, por R$ 257 milhões.
Em agosto, foram mais nove ativos vendidos para um fundo da Tivio Capital por R$ 573 milhões, operação que incluiu fatias de 15% do PrudenShopping e do Shopping Granja Vianna, e outros sete ativos menores.
Parte dessas vendas envolveu troca por cotas subordinadas de outro fundo, mantendo exposição indireta aos empreendimentos, mas com prioridade de pagamento para a cota sênior.
A Vinci estima que, somadas, as vendas dos 14 ativos vão gerar cerca de R$ 600 milhões líquidos para o fundo, já considerando pagamento de obrigações e ganho de capital.
Desse montante, a maior parte será destinada à desalavancagem e ao pagamento das aquisições recentes, além do pré-pagamento de dívidas que tinham os ativos vendidos como garantia.
Com isso, a expectativa é que as obrigações líquidas do fundo caiam de R$ 1 bilhão para cerca de R$ 400 milhões, representando aproximadamente 12% do patrimônio atual do VISC11, estimado em R$ 3,5 bilhões.
Segundo a gestora, esse patamar fica abaixo da média histórica do FII, criando espaço para novas aquisições no futuro e deixando o fundo em um patamar mais saudável.
O que muda para os cotistas e os indicadores operacionais
A reciclagem do portfólio não só ajudou o caixa, ela também elevou a qualidade média dos ativos do fundo. A Vinci afirma que os imóveis vendidos eram “pequenos demais” para o FII, enquanto os adquiridos são “mais fortes do ponto de vista operacional”.
Na prática, a reciclagem aumentou a receita operacional líquida, o NOI, por metro quadrado em mais de 6%. Em julho, o fundo registrou NOI de R$ 108 por metro quadrado.
A taxa de ocupação também melhorou, com avanço de 94% para 94,6%, um ganho marginal, mas relevante em escala de portfólio.
Além disso, as transações geraram ganho de capital de mais de R$ 3 por cota, o que abre espaço para uma distribuição extraordinária futura. Atualmente, o VISC11 paga R$ 0,84 por cota, e a gestora informou que divulgará um novo guidance para contemplar rendimentos extraordinários.
Embora a prioridade seja reduzir alavancagem, a gestora também deixará uma parcela dos recursos para compras futuras de “bons ativos a preços atrativos”, combinando prudência com oportunidade.
O movimento do VISC11 mostra como um FII de shopping pode usar caixa e desalavancagem para melhorar indicadores operacionais, reduzir risco e ficar posicionado para aproveitar janelas de oportunidade em um mercado com crédito mais caro.
Deixe um comentário