
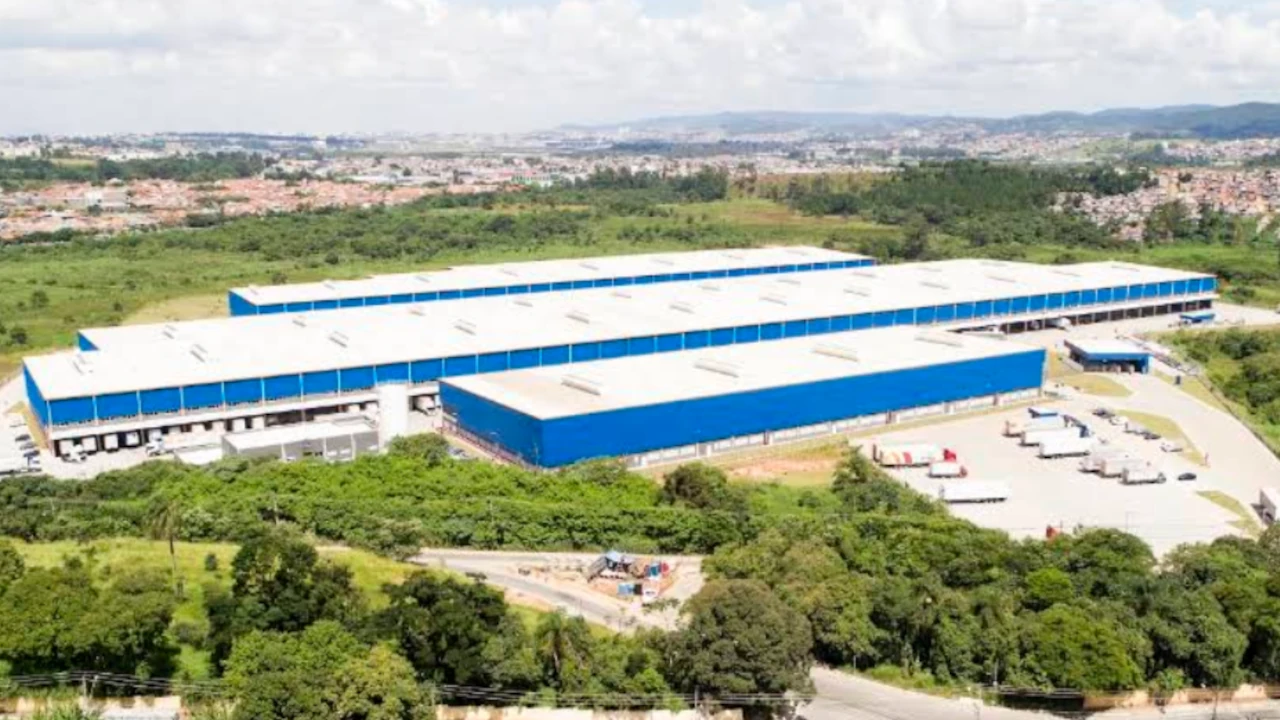
BTLG11 amplia exposição em Guarulhos com galpão de alto padrão, cap rate de entrada de 9,1%, preço por metro quadrado inferior ao custo de reposição e potencial de valorização
A compra do galpão BTLG Guarulhos I, concluída por R$ 375 milhões, deve agregar receita recorrente ao fundo e criar potencial de valorização para os cotistas.
O imóvel está totalmente ocupado, fica dentro do raio de 30 quilômetros da cidade de São Paulo e soma 95,3 mil metros quadrados de área bruta locável, o que reforça seu apelo logístico e operacional.
Os analistas da XP destacam que a combinação de preço de entrada, localização e aluguéis defasados tende a gerar valor para os investidores, conforme informação divulgada pela XP Investimentos.
Por que a compra tende a gerar valor
Segundo a XP, “O cap rate de entrada de 9,1% se mostra atrativo quando comparado ao de transações recentes com ativos de perfil semelhante, além de estar acima do cap rate implícito do fundo, o que tende a gerar valor para os cotistas”, apontam Marx Gonçalves e Eduardo Bacelar, analistas da XP Investimentos.
O indicador, que relaciona a renda anual do imóvel ao preço pago, mostra que a operação foi feita em condições mais vantajosas que negócios recentes com perfil parecido, o que favorece a geração de retorno para quem detém cotas do fundo.
Preço por metro quadrado e custo de reposição
Os R$ 3.932 pagos por metro quadrado ficaram abaixo do custo estimado para construir um imóvel equivalente, o chamado custo de reposição, o que sinaliza que o fundo adquiriu o ativo por menos do que gastaria para erguer o mesmo galpão.
Comprar abaixo do custo de reposição reduz o risco de perda de valor e amplia o potencial de ganho quando o mercado de locação se normalizar ou quando houver reajustes nos contratos.
Localização, ocupação e padrão construtivo
O ativo tem 95,3 mil metros quadrados de área bruta locável e está totalmente ocupado, o que contribui imediatamente para a receita recorrente do fundo, sem necessidade de período de maturação.
Com a aquisição, os ativos dentro da faixa de 30 quilômetros da capital passam a responder por 42% da receita do portfólio, ante 38% anteriormente, e o imóvel adiciona ao portfólio um ativo de elevado padrão construtivo, com 64% de cross-docking na nave principal.
Essas características, segundo os analistas, tendem a favorecer indicadores operacionais, tanto em vacância quanto em potencial de crescimento dos aluguéis, em um mercado onde Guarulhos registra vacância de 1,82% para galpões de alto padrão, segundo a SiiLA, em dados do 2º trimestre de 2026.
Estrutura de pagamento e impacto financeiro
O pagamento foi dividido entre R$ 225 milhões à vista, o equivalente a 60% do valor, e os R$ 150 milhões restantes em 18 meses, corrigidos pelo IPCA.
A operação prevê um mecanismo de seller finance, em que o comprador tem direito à totalidade do resultado da participação adquirida mesmo tendo pago apenas a primeira parcela, e, na conta da gestão, esse arranjo projeta um retorno de 15,2% ao ano nos primeiros 18 meses após a compra.
Aluguéis defasados e potencial de valorização
O imóvel tem aluguel médio de R$ 29,80 por metro quadrado, abaixo dos valores praticados para ativos de elevado padrão na mesma região, onde o aluguel médio pedido gira em torno de R$ 42,47. Esse fator reforça a atratividade da transação e o potencial de geração de valor ao longo do tempo, projetam Marx Gonçalves e Eduardo Bacelar, analistas da XP Investimentos.
Por estar integralmente locado, o galpão contribui de imediato para o resultado recorrente do fundo, e a margem de reajuste dos aluguéis indica espaço para aumento de receita no médio prazo.
Em resumo, a combinação de cap rate de 9,1%, preço por m² de R$ 3.932 abaixo do custo de reposição, localização estratégica, padrão construtivo e arranjo de pagamento com seller finance formam a base da avaliação de que a operação deve gerar valor para os cotistas do BTLG11.
Deixe um comentário