
Aos 11 horas do domingo 23 de agosto, o Operador Nacional do Sistema Elétrico, ONS, determinou às distribuidoras que reduzissem a geração distribuída de pequenas centrais hidrelétricas, usinas a biomassa e fontes eólicas e solares de menor porte, e a restrição valeu até as 13h30.
O recorte foi a segunda vez no ano e na história do uso do procedimento criado em 2025, e acendeu novo debate sobre como acomodar a expansão das renováveis sem aumentar o risco de desligamentos ou de perdas financeiras, por conta do curtailment.
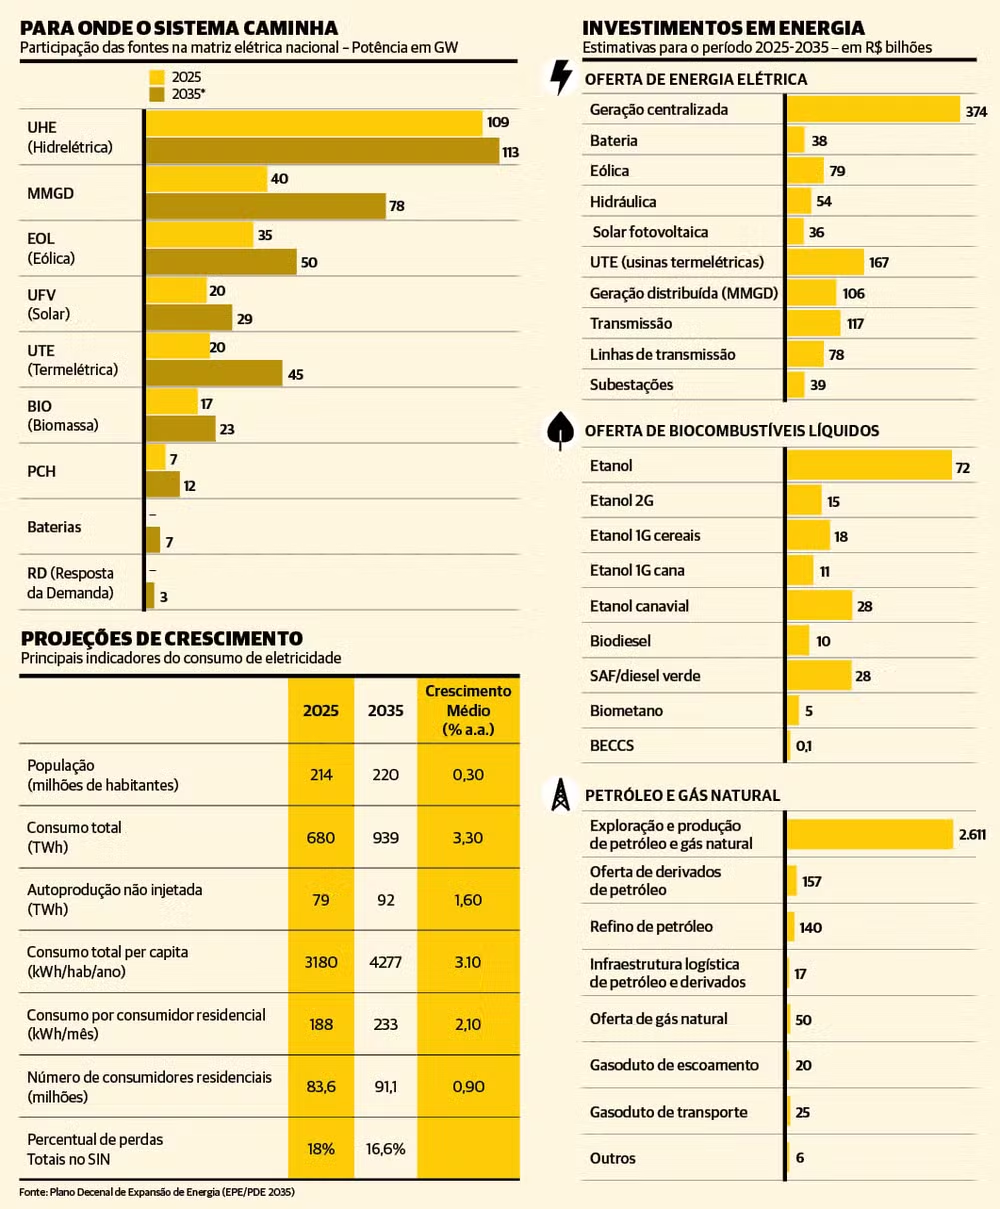
As informações reunidas nas fontes do material fornecido mostram que a oferta projetada está correndo na frente da demanda, e que decisões regulatórias e investimentos em armazenamento e transmissão serão determinantes para o futuro do setor, conforme informação divulgada pelas fontes do material fornecido.
Por que houve o corte e o que ele revela sobre a geração distribuída
A medida do ONS foi tomada para evitar um blecaute, porque a geração precisa ser igual ao consumo a cada instante, e se há excesso de geração sem consumo suficiente, o sistema corre risco de desligamento.
Marcio Rea, diretor-geral do ONS, afirma que, entre 2026 e 2030, a capacidade instalada brasileira deve crescer cerca de 32 GW e chegar a 300 GW, e que desse acréscimo, 19 GW, 60%, virão da micro e minigeração distribuída, MMGD, e que o pico de carga sobe algo como 21 GW, para 129 GW de demanda máxima em 2030, o que indica que a oferta corre na frente da demanda.
Rea diz, em relação ao plano de gestão de excedentes, que, “O plano funcionou conforme o esperado e cumpriu seu principal objetivo”.
Impacto financeiro e risco regulatório para renováveis e clientes
Os cortes de geração, o chamado curtailment, já ocorrem desde agosto de 2023, quando um apagão levou o ONS a adotar medidas mais restritivas, e em alguns momentos eles têm chegado a 20% da geração de algumas usinas.
Menos energia significa menos caixa, mais dificuldade para honrar compromissos financeiros ou para entregar energia, e o governo anunciou uma solução referente apenas aos cortes entre agosto de 2023 e novembro de 2025, com adesão de quase todos os agentes, mas ainda sem uma solução estrutural.
Karin Luchesi, presidente da Elera Renováveis, afirma que “Isso é um ponto essencial para o futuro”, ressaltando a necessidade de regras claras para dar segurança aos investimentos das renováveis.
Dilema regulatório, consulta pública e posições do setor
No início de setembro, a Agência Nacional de Energia Elétrica, Aneel, abriu a Consulta Pública 33/2026, cuja nota técnica inicial sugere a possibilidade de restringir a geração de minigeração existente e de nova microgeração.
Bárbara Rubim, presidente do conselho da Associação Brasileira de Energia Solar Fotovoltaica, Absolar, diz que “Os cortes de geração são, sem dúvida alguma, o maior desafio do setor elétrico brasileiro da atualidade, o maior desafio também para expansão das renováveis no país, e que inicialmente os cortes se concentravam nas usinas centralizadas, agora já atingem as usinas de GD tipo 3 e há uma consulta da Aneel para que eles possam chegar à mini e microgeração distribuída”.
Por outro lado, Edvaldo Santana, ex-diretor da Aneel, defende que “Deveriam transitar para limitação estrutural, ou seja, limitar a GD sempre que for alcançado, por exemplo, 50% da carga em dado instante”.
Oportunidades e necessidades de investimento, armazenamento e transmissão
O desequilíbrio entre oferta e demanda também cria oportunidades concretas. Em 2 e 4 de dezembro, o país deverá realizar os primeiros leilões dedicados a sistemas de armazenamento, um com exigência de conteúdo nacional pelo BNDES, e outro aberto ao equipamento importado, com contratos de 15 anos e suprimento a partir de agosto de 2028, abrindo um mercado promissor para baterias e outras tecnologias.
A Empresa de Pesquisa Energética, EPE, encerrou o cadastramento com 6.091 projetos e 296.807 MW, e a avaliação dos projetos para participação deve considerar repetições e viabilidade técnica e financeira.
A WEG anunciou fábrica em Itajaí para produzir até 2 GWh por ano em sistemas, e Manfred Johann, vice-presidente da WEG, diz que estão “em diálogo com os principais agentes do setor elétrico, que têm demonstrado grande interesse em soluções com conteúdo nacional”.
No lado da demanda, a expansão dos data centers aparece como motor importante, e há cerca de 60 GW de projetos na área cadastrados no país que podem sair do papel nos próximos anos, com concentração em São Paulo, o que amplia o desafio de deslocar energia gerada no Nordeste para o Sudeste.
A EPE também aponta a necessidade de grandes obras de transmissão, como o projeto Bipolo Nordeste II, com tecnologia VSC inédita no país, cerca de 2,5 mil quilômetros, 3.000 MW e investimento estimado em R$ 25 bilhões, sem data de leilão definida.
Para acomodar térmicas a gás, a PSR utiliza a referência de 5 milhões de metros cúbicos por dia para cada gigawatt de térmica a gás. Com cerca de 15 GW contratados, seriam 75 milhões de metros cúbicos por dia se tudo fosse despachado ao mesmo tempo, ante uma referência que circula na ANP de aproximadamente 50 milhões de metros cúbicos por dia de capacidade de transporte a contratar, o que levanta dúvidas sobre oferta de gás e prazos de entrega de equipamentos.
Empresas vencedoras em leilões, como a Eneva, já iniciaram estruturação dos projetos, com investimentos próximos a R$ 2 bilhões para engenharia e contratação de equipamentos, e a intenção de firmar contratos de compra de GNL de longo prazo, segundo Marcelo Lopes, diretor-executivo da Eneva.
Governança, riscos climáticos e o que vem pela frente
A evolução do sistema elétrico inclui também riscos climáticos, com linhas de transmissão afetadas por ventos fortes, enchentes e queimadas, e casos como o da Evoltz mostram que eventos extremos podem interromper trechos fundamentais e gerar custos elevados, como a penalidade de R$ 50 milhões mencionada pela companhia.
Além disso, a Aneel terá de detalhar muitos pontos da regulação que ainda estão pendentes, entre eles a renovação de contratos de distribuição e regras para a abertura total do mercado em 2028, em um ambiente em que a agência tem enfrentado carência de pessoal e ameaças de cortes orçamentários.
Enquanto isso, a promessa de abertura total do mercado em novembro de 2028, com residências tendo liberdade de escolha no fornecimento, e o mercado livre respondendo hoje por 40% da carga, mobiliza players de várias áreas, incluindo telecom e grandes geradores, e deve redesenhar modelos de comercialização e gestão de risco.
Em resumo, a expansão da geração distribuída traz benefícios ambientais e descentralização, mas também impõe desafios operacionais, financeiros e regulatórios. O equilíbrio entre regras claras, investimentos em armazenamento e transmissão, e mecanismos de governança será decisivo para transformar o excesso de oferta em oportunidade segura e sustentável para o sistema elétrico brasileiro.
Deixe um comentário