
CBIC defende manutenção do teto de 12% ao ano, aumento de 80% para 90% do direcionamento ao crédito residencial e extensão dos testes do SBPE até o fim de 2027, com potencial de injetar R$ 75 bilhões
A Câmara Brasileira da Indústria da Construção apresentou ao Ministério da Fazenda e ao Banco Central um conjunto de propostas para aperfeiçoar o novo Sistema Brasileiro de Poupança e Empréstimo, o SBPE.
O foco é liberar recursos para a compra e construção de imóveis mais caros, aliviar o gargalo de crédito enfrentado pela classe média e assegurar previsibilidade com um teto de juros.
As medidas incluem ajustes no direcionamento de recursos, manutenção de limites de juros e a extensão do período de testes do SBPE, conforme informações divulgadas pela Câmara Brasileira da Indústria da Construção (CBIC).
O tripé de propostas e o impacto estimado
A proposta levou três pontos centrais ao governo, “Garantir o teto de juros em 12% ao ano, elevar de 80% para 90% o direcionamento de recursos para o financiamento residencial e estender a fase de testes da nova regra do setor até o fim de 2027”, segundo a apresentação da CBIC.
Segundo estimativas da entidade, a mudança na margem de direcionamento de recursos, por si só, tem o potencial de injetar R$ 75 bilhões adicionais na aquisição e construção de imóveis de até R$ 2,25 milhões, aliviando o gargalo de crédito enfrentado pelas famílias de renda média.
O objetivo é aumentar o volume disponível para financiamento residencial, beneficiando sobretudo a classe média, que responde por grande parte da oferta final de imóveis no país.
Pressão pela transparência e as declarações da CBIC
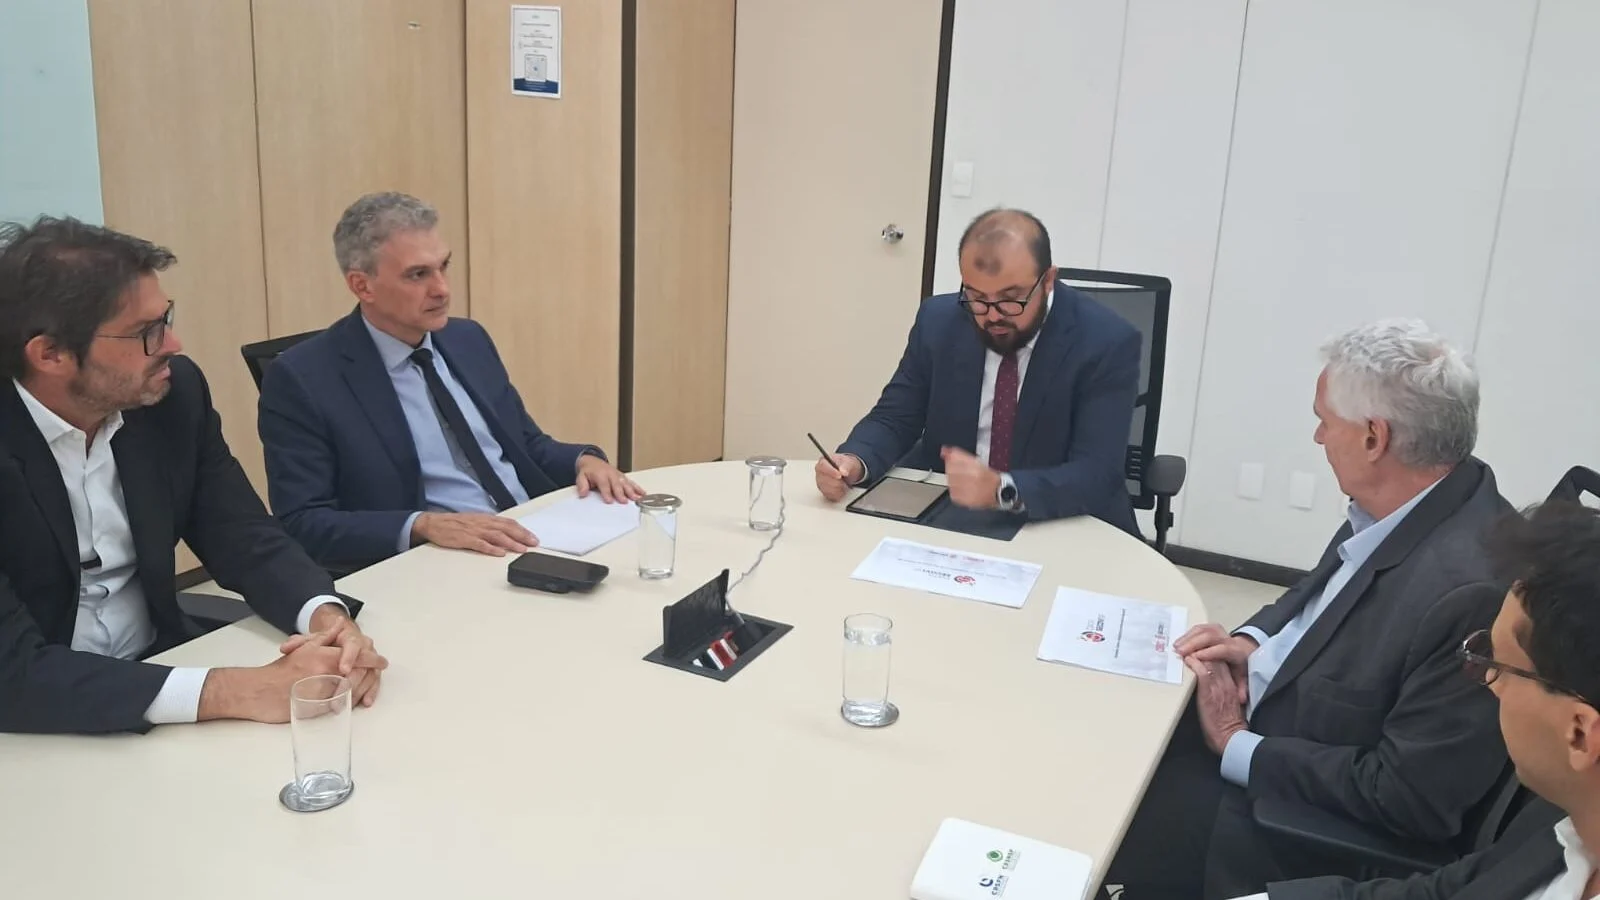
Em reuniões com a Secretaria de Reformas Econômicas da Fazenda e com diretores do Banco Central, o presidente da CBIC, Eduardo Aroeira, destacou a necessidade de mais dados públicos sobre o novo modelo.
Como disse Aroeira, “Tivemos uma boa conversa e ressaltamos principalmente dois pontos: a importância da manutenção do teto de 12% e a necessidade de ampliar a divulgação e a transparência dos dados do novo modelo do SBPE, especialmente aqueles relacionados à classe média, É importante que toda a sociedade consiga acompanhar os resultados e a evolução do sistema”.
O vice-presidente da Comissão da Indústria Imobiliária, Ely Wertheim, alertou para o efeito acumulado de anos de juros altos sobre a classe média, “a reformulação está produzindo efeitos positivos, mas, de um ano para cá, os efeitos negativos ainda foram nocivos, Tivemos um agravamento muito grande da situação da classe média, Estamos falando de vários anos de juros elevados, que reduziram a capacidade financeira dessas famílias, Por isso, estamos trazendo sugestões de aprimoramento do SBPE para continuar avançando e dar um novo impulso ao financiamento da classe média”.
Recuperação do crédito e dados apresentados
A urgência dos ajustes ocorre em um ano de recuperação dos números do crédito imobiliário. Entre janeiro e julho de 2026, o volume total financiado pelo SBPE atingiu R$ 115,5 bilhões, salto de 36% frente aos R$ 84,8 bilhões registrados em igual período de 2025.
O número de unidades financiadas subiu de 246,4 mil para 337,8 mil, com destaque para a modalidade de construção, que cresceu 117% e alcançou R$ 33,8 bilhões.
Esses números foram apresentados pela CBIC aos órgãos federais como base para justificar a alteração no direcionamento de recursos e a ampliação do apoio ao financiamento residencial.
Próximos passos, análise técnica e cronograma
O SBPE passa por uma fase de testes ao longo de 2026 e tem implementação definitiva prevista para 1º de janeiro de 2027, prazo que o setor tenta adiar para ter mais tempo de avaliação.
Do lado do governo, o Ministério da Fazenda e o Banco Central informaram que as sugestões estão sob análise técnica, e que eventuais mudanças regulatórias serão avaliadas antes da vigência plena das novas regras.
Se aprovadas e implementadas com cautela, as propostas da CBIC podem ampliar a oferta de crédito para a habitação média, reduzir a pressão sobre famílias afetadas por juros altos e acelerar a retomada do mercado imobiliário.
Deixe um comentário