
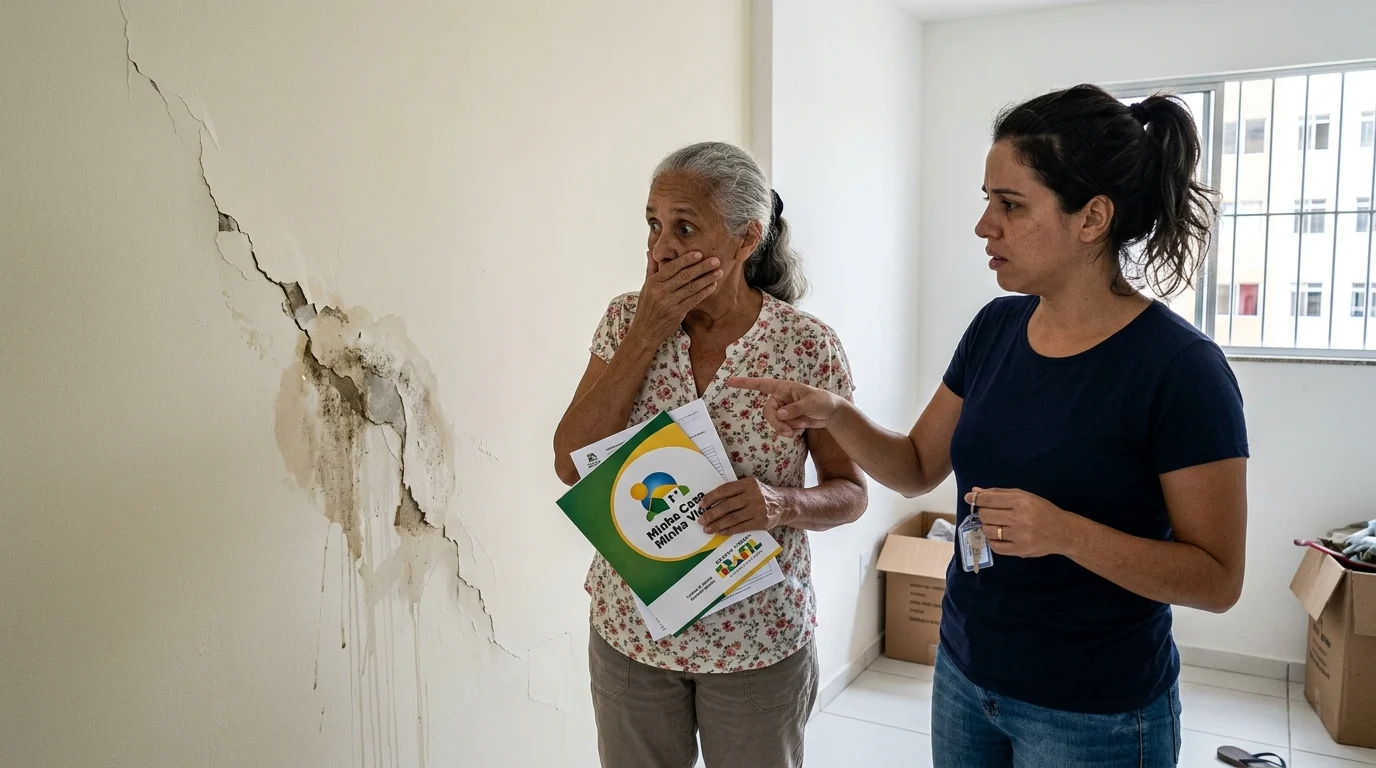
Uma moradora de 68 anos e sua filha celebraram a aprovação no Minha Casa Minha Vida, após sete meses de espera, na esperança de deixar um aluguel de R$ 1.400 que consumia quase metade da aposentadoria.
Na vistoria pré-entrega, o imóvel apresentou 11 vícios construtivos, entre trincas, portas e janelas fora de esquadro, infiltração na laje do banheiro e piso desnivelado, e o banco disse não ser responsável.
O Tribunal de Justiça de Santa Catarina entendeu o contrário e reconheceu a responsabilidade do banco, em decisão de julho de 2026, apoiando a beneficiária na demanda pelos reparos.
Fonte: TJSC, Conjur e STJ
O caso e a vistoria
Dona Francisca, 68 anos, viúva, morava de aluguel com a filha em Joinville, e o valor do aluguel consumia grande parte da aposentadoria. A família usou o programa Minha Casa Minha Vida para tentar garantir moradia mais econômica.
Ao chegar a vistoria para receber o imóvel, o engenheiro registrou 11 problemas, entre eles trincas e fissuras nas paredes, portas e janelas que não vedam, infiltração na laje do banheiro e piso desnivelado em três cômodos, além de falhas em instalações elétricas e hidráulicas.
A construtora sustentou que a obra estava dentro do “padrão popular”, e o banco inicialmente afirmou que a responsabilidade era somente da construtora, o que motivou a disputa judicial.
Decisão do TJSC e precedentes do STJ
O TJSC, em julho de 2026, concluiu que o banco que opera o programa não atua como mero financiador, mas como agente executor da política pública, já que contrata a construtora, fiscaliza a obra e libera recursos.
Para a desembargadora Eliza Maria Strapazzon, essa atuação insere a instituição financeira na cadeia de fornecimento, gerando responsabilidade objetiva e solidária pelos vícios construtivos apontados na vistoria.
O entendimento tem respaldo em decisão do STJ, que também reconheceu responsabilidade da Caixa por vícios em imóveis do programa, citando a “evidente assimetria técnica, informacional e econômica” entre beneficiários e a instituição, e condenou o banco a arcar com reparos apontados em perícia judicial.
O artigo 618 do Código Civil e o artigo 12 do CDC impõem responsabilidade objetiva ao construtor por vícios que comprometam a solidez e a segurança da obra, por um prazo de cinco anos.
O que fazer se o imóvel do Minha Casa Minha Vida vier com defeitos
Registre todos os defeitos no termo de vistoria antes de assinar qualquer documento, fotografe e filme as irregularidades e, se possível, leve um engenheiro ou técnico para acompanhar a inspeção, porque assinar sem anotar os problemas enfraquece reclamações futuras.
Notifique formalmente, por escrito, a construtora e o banco solicitando a reparação em 30 dias e guarde o protocolo. O prazo para reclamar é de 90 dias para vícios aparentes e de 5 anos para vícios ocultos, conforme o Código Civil.
Se não houver solução, ingresse com ação contra banco e construtora, pedindo perícia judicial, reparação dos defeitos e eventuais danos morais. Peça a responsabilização solidária do banco, com base nas decisões do TJSC e do STJ.
Quando os vícios comprometem a habitabilidade, a beneficiária pode recusar o recebimento do imóvel até que os reparos sejam realizados; não aceite como resposta que “é padrão popular” ou que “a responsabilidade é só da construtora”, porque o banco pode ser chamado a responder.
Deixe um comentário